El interés compuesto tiene una explicación de una frase: los intereses generan, a su vez, más intereses. El problema es que esa frase no transmite lo que de verdad importa, que es cuánto pesa esa diferencia cuando se deja actuar veinte años en lugar de tres.
28.480 €
Lo que generan los intereses en la segunda década aportando 100 € al mes al 8,28 % histórico del MSCI World en euros. En la primera, solo unos 6.280 €. Rentabilidades pasadas no garantizan las futuras.
Interés simple e interés compuesto, con un ejemplo pequeño
Con interés simple, los intereses se calculan siempre sobre el capital inicial, así que el importe que se gana cada año no cambia. Con interés compuesto, se calculan sobre el saldo del año anterior, que ya incluye los intereses acumulados. Se ve claro con un ejemplo: 1.000 € al 10 % anual durante tres años.
| Saldo con interés simple | Saldo con interés compuesto | |
|---|---|---|
| Año 1 | 1.100 € | 1.100 € |
| Año 2 | 1.200 € | 1.210 € |
| Año 3 | 1.300 € | 1.331 € |
A los tres años, la diferencia es de solo 31€. Pero la diferencia no se queda ahí, y la clave está en el segundo y el tercer año: el interés compuesto ya no se calcula sobre los 1.000€ iniciales, sino sobre 1.100€ y luego sobre 1.210€, así que cada año genera un poco más que el anterior sin que hayas aportado nada nuevo.
La fórmula del interés compuesto es Capital final = Capital inicial × (1 + r)ⁿ, donde r es el tipo de interés anual y n el número de años. La del interés simple es Capital final = Capital inicial × (1 + r × n). La diferencia entre ambas fórmulas es pequeña a tres años y se dispara a veinte.
El mismo cálculo a 20 años, con una rentabilidad histórica real
Para que el ejemplo tenga sentido hace falta un tipo de interés real, no inventado. El índice MSCI World, que reúne más de mil empresas de mercados desarrollados, tuvo una rentabilidad anualizada del 8,28% en euros entre 1970 y 2026. Es una media de 56 años que incluye ejercicios tan distintos como 1999, con un 46,0%, y 2008, con un -37,4%: no es un camino recto, y una rentabilidad pasada no garantiza la rentabilidad futura. Pero como cifra histórica verificada, sirve para ver el efecto del interés compuesto con datos reales.
Esa media, eso sí, no se repite igual cada año: hay años muy buenos y otros con caídas fuertes. Si quieres ver cuánto pueden variar los resultados de un plan como este, el simulador de inversión lo repite 2.000 veces con rentabilidades distintas.
Con 10.000€ invertidos durante 20 años al 8,28% anual, un interés simple dejaría el capital en 26.560€. Con interés compuesto, el resultado es de aproximadamente 49.090€. La diferencia, unos 22.530€, no sale de aportar más dinero: sale de que los intereses de cada año pasan a generar, a su vez, intereses el año siguiente.
Con aportaciones periódicas, el efecto es aún mayor
La mayoría de la gente no invierte un capital único, sino una cantidad fija cada mes. Si aportas 100 € al mes durante 20 años a esa misma rentabilidad histórica del 8,28 % anual, habrás aportado 24.000 € y el valor final rondaría los 58.760 €. Es decir, unos 34.760€ de esos 58.760€ vienen de los intereses generados, no del dinero aportado. Si aún no sabes con cuánto empezar, revisa cuánto dinero necesitas para invertir según el producto. Y si quieres probar tus propias cifras, usa nuestra calculadora de interés compuesto. Eso sí, lo que inviertas conviene que sea dinero que no vas a necesitar a corto plazo; para los imprevistos está el fondo de emergencia.
Por qué el mayor salto llega en la segunda mitad
De esos 34.760€ de intereses, solo unos 6.280€ se generan en los primeros 10 años. Los otros 28.480€, más de cuatro veces esa cifra, se generan en la segunda década, con exactamente la misma aportación mensual de 100€. El capital aportado es idéntico en ambos periodos: 12.000€ en cada uno. Lo que cambia es que, en la segunda mitad, los intereses ya no se calculan sobre lo poco acumulado al principio, sino sobre un saldo que lleva diez años creciendo.
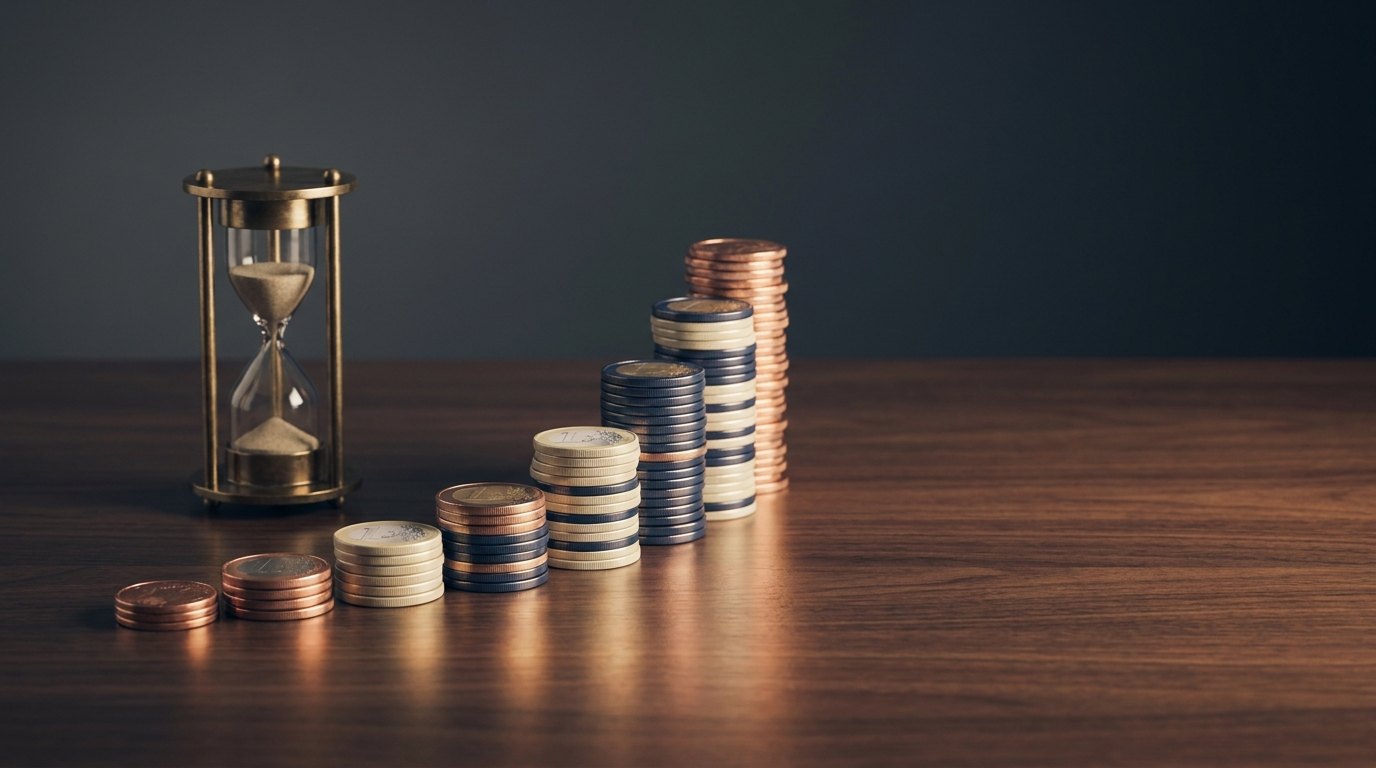
El interés compuesto no se nota desde el primer año: se nota poco al principio y mucho al final. Por eso el mayor coste de esperar para empezar a invertir no es perderse una rentabilidad concreta: es perderse justo los años en los que ese efecto se dispara.
Un matiz que cambia la cifra final: esos 58.760 € son brutos. Si el dinero estuviera en un fondo de inversión y lo reembolsaras todo de una vez con la normativa de 2026, la ganancia de 34.760 € tributaría en la base del ahorro: un 19 % sobre los primeros 6.000 € y un 21 % sobre el resto, unos 7.180 € en total si no tienes otras rentas del ahorro ese año. Te quedarían unos 51.580 €. Mientras no reembolses, el impuesto no se paga y ese dinero sigue generando rentabilidad; lo explicamos en cómo tributan los fondos indexados.
Preguntas frecuentes sobre el interés compuesto
¿Qué es la regla del 72?
Es un atajo para estimar cuántos años tarda una inversión en duplicarse: divides 72 entre la rentabilidad anual. Al 6 % anual, unos 12 años; al 4 %, unos 18. Es una aproximación que funciona razonablemente bien con rentabilidades de entre el 4 % y el 10 %.
¿El interés compuesto funciona igual en un fondo de acumulación y en uno de distribución?
En un fondo de acumulación, los dividendos se reinvierten dentro del fondo sin pasar por Hacienda, así que el interés compuesto actúa sobre todo el importe. En uno de distribución cobras los dividendos, tributas por ellos y tienes que reinvertir tú lo que queda. Lo comparamos en fondos de acumulación o distribución.
¿Las comisiones también se componen?
Sí, y en tu contra. La comisión se descuenta cada año sobre todo el capital, así que el dinero que se lleva tampoco genera rentabilidad en los años siguientes. Puedes ver el efecto con tus propias cifras en la calculadora de interés compuesto.
Los cálculos de este artículo son ilustrativos y usan la rentabilidad histórica anualizada del índice MSCI World en euros (1970-2026) a modo de ejemplo. Las rentabilidades pasadas no garantizan rentabilidades futuras, y la inversión en renta variable conlleva riesgo de pérdida de capital. Este artículo tiene carácter informativo y educativo; no constituye una recomendación de inversión personalizada.
Fuentes consultadas: Curvo.eu — Rentabilidad histórica del MSCI World (1970-2026, EUR)